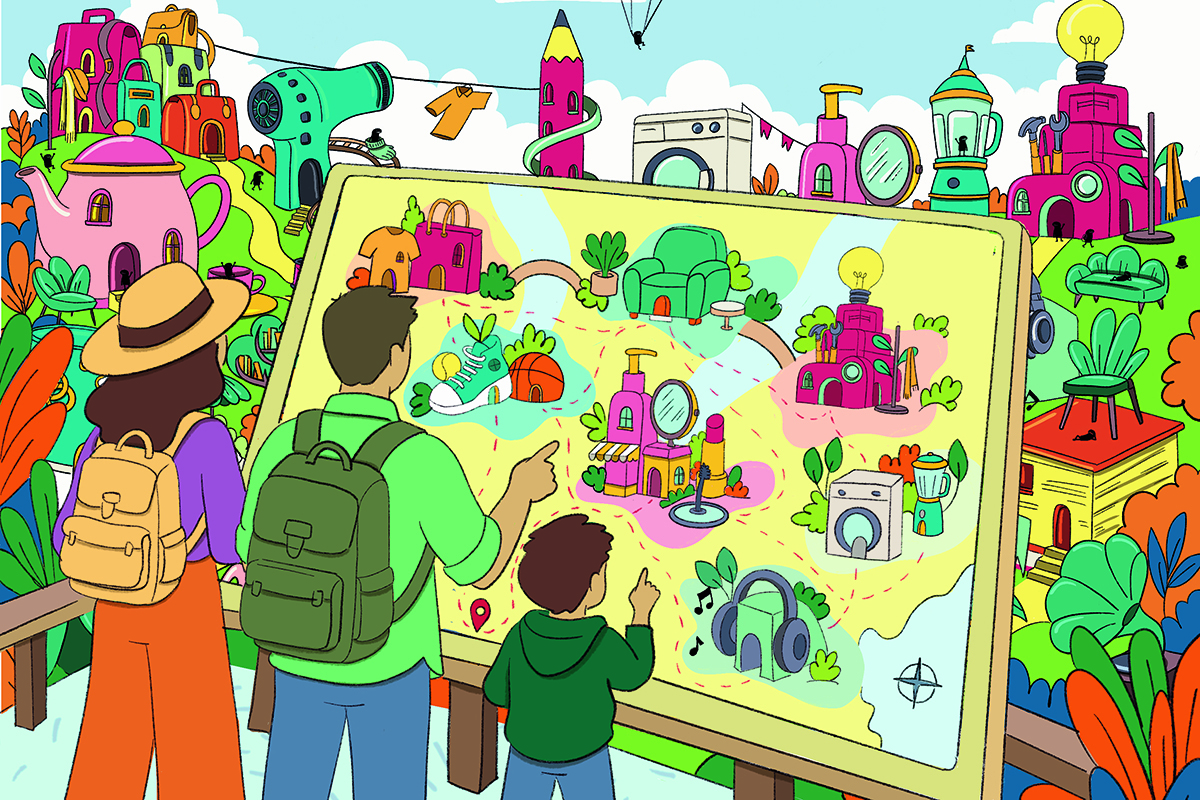
Tra restyling e chiusure, tra nuovi format e formule ibride, la rete dei punti vendita Non Food presente in Italia continua a cambiare. A riassumere quel che è successo nel 2025 è la nuova edizione dell’Osservatorio Non Food di GS1 Italy che fornisce le dimensioni strutturali delle tre componenti più importanti della distribuzione moderna (grandi superfici specializzate, alimentari e non specializzate) e l’evoluzione dei canali sia per comparto merceologico sia per area geografica.
Grandi superfici specializzate: abbigliamento ancora n.1, boom della cartoleria
Con 29.876 punti vendita le grandi superfici specializzate restano il canale commerciale più importante dell’universo italiano del Non Food, ma la loro presenza sul territorio continua a calare: -0,6% negozi rispetto al 2024 e -12,9% rispetto al 2021.
Oltre la metà dei punti vendita rientra in soli quattro comparti merceologici: abbigliamento (26,5%), intimo (9,4%), profumeria (9,2%) ed elettronica di consumo (6,6%). La cartoleria è il settore che ha registrato il maggior numero di nuove aperture (+15,1% sul 2024), ma resta una nicchia (poco più di 700 punti vendita). I casalinghi sono quelli che hanno perso il maggior numero di negozi (-11,9%).
L’analisi per area geografica condotta dall’Osservatorio Non Food di GS1 Italy ha poi mostrato un calo più accentuato dei punti vendita in tutto il Nord (-1,4% nel Nord Ovest e -2,3% nel Nord Est), il Centro rimane invariato, mentre Sud e Isole registrano un incremento di +0,9%. Anche il dato del quinquennio vede spiccare le regioni settentrionali (-13,8% nel Nord Ovest e -15,5% nel Nord Est).
Grandi superfici alimentari: meno superette, più discount
Nel 2025 erano in attività 24.630 punti vendita, ossia 268 in meno rispetto al 2024 (-1,1%). Ad aver chiuso sono state soprattutto le superette (-3,5%), che sono scese a 9.465 negozi. Ipermercati e supermercati sono rimasti abbastanza stabili con rispettivamente 917 e 8.396 punti vendita, mentre i discount hanno registrato un +1,1% salendo a 5.852 punti vendita. Nel periodo 2021-2025 la rete totale ha perso il -2,4% dei punti vendita, costituiti soprattutto da superette (-8,6%), ma ha registrato anche un aumento del numero dei discount (+6,2%).
Le quote di mercato delle grandi superfici alimentari sono maggiori in cancelleria (28,0%) e giocattoli (20,5%), entrambi in calo annuo (rispettivamente -0,2 e -0,7 punti percentuali). Gli unici comparti la cui quota cresce sono il bricolage (+0,3 punti percentuali), i casalinghi (+0,8 p.p.) e le attrezzature sportive (+0,8 p.p.).
Considerando le aree geografiche, il Sud conserva il maggior numero di punti vendita (8.553), mentre il Nord Est è l’area che ne ha meno (4.717).
Tutte le aree, però, hanno perso negozi rispetto al 2024: il Nord Ovest ha registrato una perdita di -1,1%, il Nord Est di -1,2%, il Centro e Sardegna di -1,2% e il Sud di -0,9%.
Grandi superfici non specializzate
I cash & carry hanno chiuso il 2025 con 376 punti vendita (-0,3% rispetto all’anno precedente, ma +3,0% nel quinquennio). Il Sud si conferma l’area geografica con il maggior numero di negozi (129), in aumento di +0,8% rispetto al 2024, ma in linea rispetto al 2021. Nord Ovest e Nord Est hanno entrambi 89 punti vendita ma il primo registra un aumento sia nel breve (+2,3%) che nel medio-lungo periodo (+11,3%), mentre il secondo accusa un calo di -2,2% rispetto al 2024 e una sostanziale stabilità nel quinquennio. Centro e Sardegna, invece, annoverano 69 punti vendita, in calo di -2,8% rispetto al 2024 e in crescita di +3,0% rispetto al 2021.
I grandi magazzini si fermano a 2.256 punti vendita, in calo di -2,5% rispetto al 2024, ma un aumento di +0,6% rispetto al 2021. Sud e Isole sono le aree con il più alto numero di punti vendita (588), seguiti da Centro (307), Nord Ovest (285) e Nord Est (210).
Generalmente le grandi superfici non specializzate hanno quote di mercato inferiori al 5% ma rappresentano il 22,1% nei prodotti di profumeria, dove però sono in calo di -0,4 punti percentuali rispetto al 2024 e di -3,0 rispetto al 2021. A seguire si collocano abbigliamento e calzature (9,4% di quota) e tessile casa (8,4%), entrambi senza particolari variazioni nel breve e nel medio-lungo periodo.
L’Osservatorio Non Food di GS1 Italy raccoglie informazioni su 13 comparti: abbigliamento e calzature, elettronica di consumo, mobili e arredamento, bricolage, articoli per lo sport, prodotti di profumeria, casalinghi, prodotti di automedicazione, edutainment, prodotti di ottica, tessile casa, cancelleria, giocattoli. L’Osservatorio viene aggiornato annualmente coinvolgendo partner riconosciuti come TradeLab per l’elaborazione dei risultati finali che si basano sui dati rilevati dalle più note e affidabili fonti informative (Istat, Circana, Sita Ricerca, NielsenIQ, Gfk).