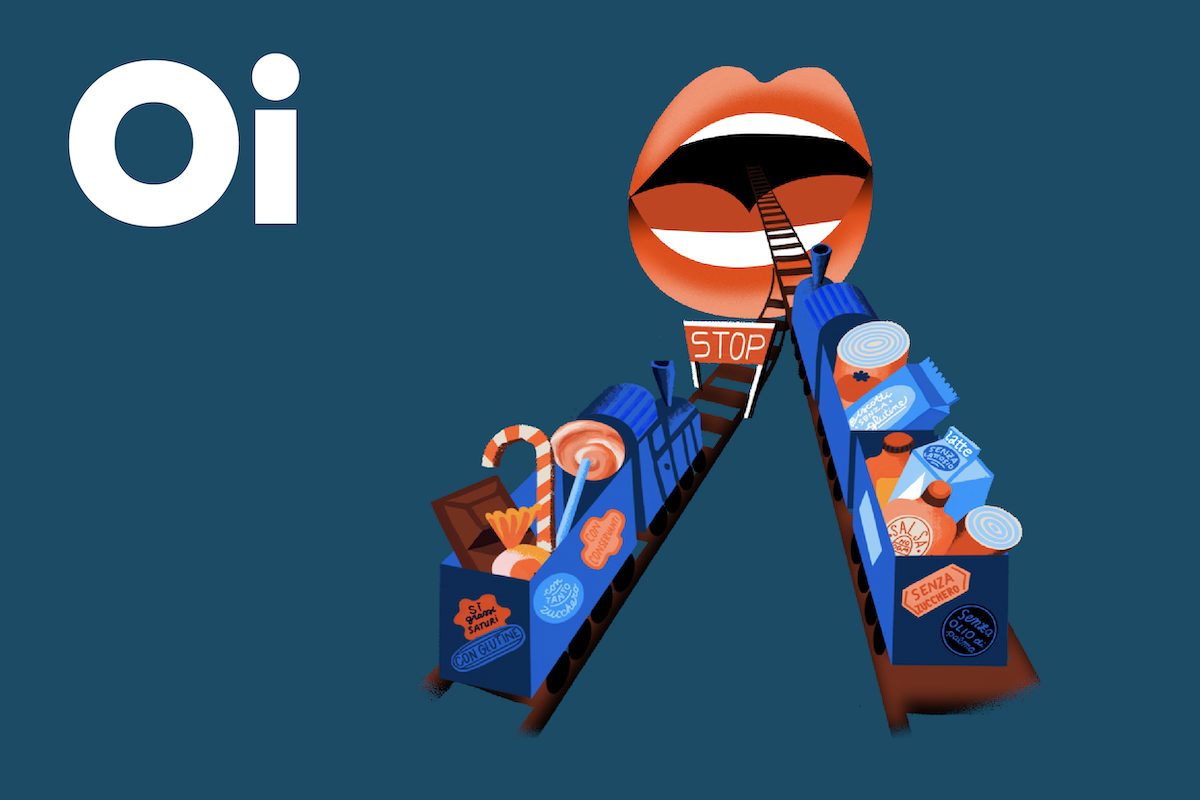
Una maggior attenzione al benessere, che porta a spendere di più per alimenti privi di alcuni nutrienti “critici” (come zuccheri e grassi) o arricchiti di quelli considerati “benefici” (come proteine e fermentati lattici), a preferire le clean label (evitando conservanti, antibiotici e nitriti) e a orientarsi verso prodotti formulati per soddisfare chi soffre di allergie o intolleranze alimentari (e quindi senza glutine e/o lattosio). Ma anche un bisogno di rassicurazione che si esprime nel maggior acquisto di alimenti che si rifanno alla tradizione, che provengono da filiere controllate o che si presentano come artigianali. E ancora l’affermazione di specifici stili di vita che riempie i carrelli di alimenti presentati in etichetta come vegani, plant based, alternativi o a base vegetale.
È un approccio alla spesa in forte evoluzione quello misurato e raccontato dall’ultima edizione dell’Osservatorio Immagino di GS1 Italy, lo studio semestrale con cui GS1 Italy monitora le abitudini di consumo degli italiani attraverso le etichette dei prodotti acquistati in supermercati, ipermercati e negozi a libero servizio, e digitalizzati dal servizio Immagino di GS1 Italy Servizi.
Il free from si conferma il fenomeno più importante e diffuso nella spesa alimentare degli italiani: è arrivato a rappresentare il 24,4% dei prodotti rilevati e il 29,4% del loro incasso. Nel 2025 gli oltre 22 mila prodotti che riportano in etichetta l’assenza o il minor contenuto di un nutriente, additivo e/o ingrediente hanno sfiorato i 12,6 miliardi di euro di sell-out, con una crescita annua di +3,2% a valore e di +1,4% a volume.
Analizzando l’andamento di 26 claim, l’Osservatorio Immagino ha rilevato che nelle scelte d’acquisto degli italiani emerge il ruolo centrale delle intolleranze alimentari ma spicca anche la maggior attenzione alla riduzione o eliminazione di zuccheri, grassi e di alcuni additivi, come i conservanti.
Nell’area delle intolleranze alimentari il benefit più apprezzato resta l’assenza di glutine che accomuna il 9,5% dei prodotti monitorati, con oltre 3,4 miliardi di euro di sell-out, in crescita annua di +2,7% a fronte di una sostanziale tenuta dei volumi (+0,9%). Più dinamico appare il mondo del “senza lattosio”, che in un anno ha aumentato di +7,7% il giro d’affari, superando i 2,4 miliardi di euro, e di +5,5% i volumi, grazie a un ampio assortimento, costituito da 3.170 prodotti (3,4% del totale). Nell’ampio universo del free from l’Osservatorio Immagino ha individuato anche claim “minori” ma molto dinamici e che aggiungono nuove dimensioni a questo fenomeno di consumo. Come “senza antibiotici” (+12,4% a valore e +9,9% a volume), “senza residui/residuo zero/zero residui” (+14,3% a valore e +14,8% a volume) e “senza nitriti” (+9,7% a valore e +10,3% a volume).
A guadagnare spazio nel carrello della spesa italiana sono anche i prodotti rich-in, ossia con un alto tenore di sostanze nutritive. Un fenomeno in continua crescita, di cui l’Osservatorio Immagino monitora 13 claim che nel 2025 hanno accomunato 12.077 prodotti con oltre 5,9 miliardi di euro di sell-out. Il rich-in rappresenta il 14% del mercato del food & beverage sia in termini di numerica che di giro d’affari e nell’anno rilevato è avanzato di +2,8% a valore e di +2,0 a volume. Le “proteine” sono regine del rich-in, con 4.065 prodotti e il 5,0% di incidenza sul giro d’affari del paniere, e nel 2025 sono tornate a crescere, chiudendo l’anno con un +5,1% a volume e un +6,3% a valore, per oltre 2,1 miliardi di euro di sell-out. E lo scenario del rich-in è in continua evoluzione e ridefinizione. I claim “fermenti lattici”, “magnesio”, “potassio”, “calcio” e “fibre” hanno aumentato le vendite sia a valore sia a volume. Altri claim - come “vitamine” e “zinco” - sono rimasti piuttosto stabili, mentre altri - come “Omega 3”, “iodio” e “integrale” – hanno perso smalto a causa del calo sia della domanda che dell’offerta.
Il lifestyle rappresenta un’altra forza che sta cambiando l’assetto dei consumi di food & beverage. Considerando solo i prodotti destinati a specifici stili di vita, l’Osservatorio Immagino ha individuato 5.776 referenze con 3,2 miliardi di euro di sell-out e un trend annuo di +3,1% a valore e di +2,1% a volume. Il claim dominante è “veg”, con 5.397 prodotti e oltre 3 miliardi di euro di vendite, e con un trend annuo positivo: +2,5% a valore e +1,6% a volume. All’interno del segmento veg brilla l’indicazione “vegan”, presente su 4.116 referenze e con vendite in crescita di circa il 2% arrivate a 1,5 miliardi di euro. Nel carrello della spesa lifestyle sono cresciuti anche i claim “plant based” (+36,2% a valore e +34,0% a volume), arrivato a 74,4 milioni di euro di sell-out, “alternativo” (+15,7% a valore e +16,8% a volume) con 80,2 milioni di euro di incassi, e “base vegetale” (+4,2% a valore e +5,0% a volume) che ha superato i 4,4 milioni di euro.
Nella nuova edizione dell’Osservatorio Immagino ha debuttato un nuovo carrello della spesa: quello che riunisce i prodotti alimentari sulle cui etichette compare un riferimento alla qualità e alla tradizione.
È un fenomeno di ampia portata: i 14 claim individuati sono presenti on pack su 6.867 referenze per cui gli italiani nel 2025 hanno speso più di 3,5 miliardi di euro, ossia il +2,5% in più rispetto al 2024, con un aumento dei volumi di +1,6%. Il claim più diffuso e rilevante è “filiera” con 2.845 referenze e oltre 2 miliardi di euro di sell-out, rimasto stabile a volume e in lieve crescita a valore (+1,7%) rispetto al 2024. Più dinamico è stato “tradizionale”, il secondo claim per sell-out, con oltre 462 milioni di euro e 915 referenze, cresciuto in 12 mesi di +3,2% a valore e di +1,0% in quantità. La performance migliore è stata quella di “lavorato a mano”, riportato sulle etichette di 352 referenze con oltre 203 milioni di euro di vendite e con un tasso crescita annuo di +8,7% a valore e di +8,2% a volume. Tra i claim meno diffusi l’Osservatorio Immagino ha rilevato le performance molto positive di “artigianale”, “regionale” e “nostrano”.
Per seguirlo sui social #OsservatorioImmagino.
L’Osservatorio Immagino di GS1 Italy è lo studio semestrale che analizza le abitudini di consumo degli italiani, incrociando le informazioni riportate sulle etichette dei prodotti di largo consumo digitalizzate dal servizio Immagino di GS1 Italy Servizi (oltre 100 variabili tra ingredienti, tabelle nutrizionali, loghi e certificazioni, claim e indicazioni di consumo) con le rilevazioni NielsenIQ su venduto in supermercati, ipermercati e libero servizio in Italia. La diciannovesima edizione monitora l’andamento di 151.203 prodotti venduti nella grande distribuzione italiana tra gennaio e dicembre 2025.